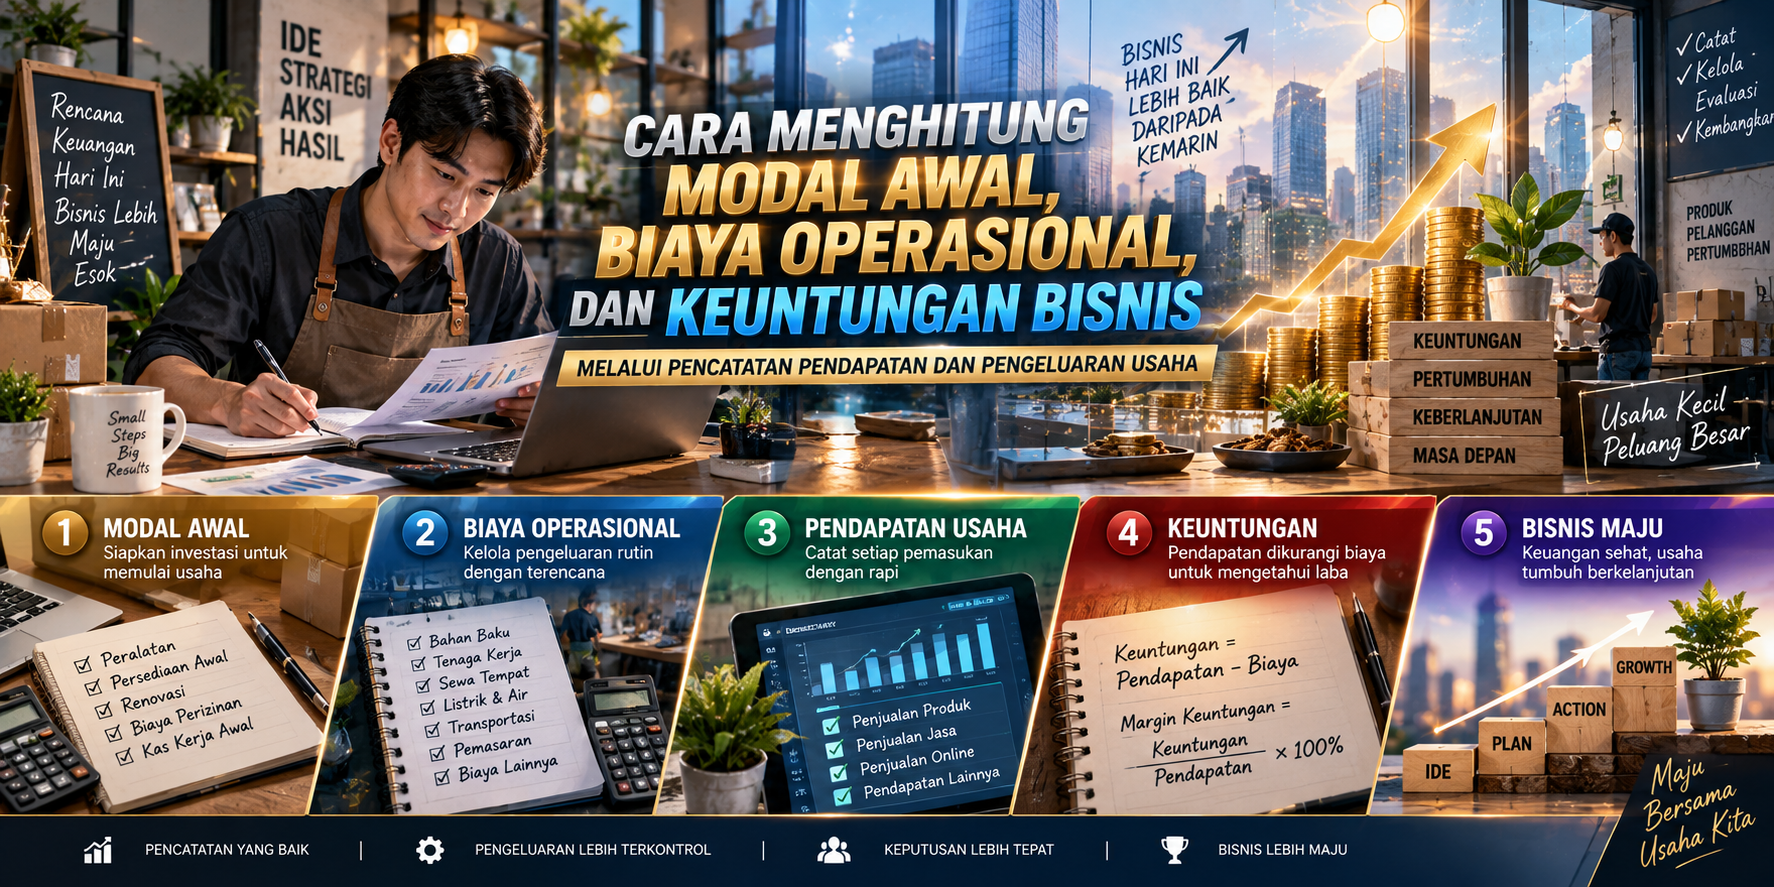
Cara Menghitung Modal Awal, Biaya Operasional, Dan Keuntungan Bisnis membantu pemilik usaha mengetahui kebutuhan dana sekaligus menilai kemampuan bisnis menghasilkan laba. Perhitungan sebaiknya memisahkan investasi awal, biaya operasional, pendapatan, dan keuntungan agar kondisi keuangan terlihat jelas. Bank Indonesia juga menekankan pentingnya pencatatan transaksi karena laporan keuangan membantu UMK memahami kondisi usaha dan mendukung akses pembiayaan. Dengan pencatatan yang konsisten, pemilik usaha dapat menentukan harga, mengendalikan pengeluaran, serta mengevaluasi apakah bisnis benar-benar menghasilkan keuntungan.
Ringkasan : Cara Menghitung Modal Awal
- Modal awal mencakup dana untuk aset, perlengkapan, persediaan awal, dan kebutuhan lain sebelum bisnis berjalan.
- Biaya operasional mencakup pengeluaran rutin seperti bahan baku, tenaga kerja, sewa, transportasi, listrik, air, dan komunikasi.
- Keuntungan bisnis perlu dihitung dari pendapatan setelah memperhitungkan biaya yang berkaitan dengan kegiatan usaha.
Cara Menghitung Modal Awal, Biaya Operasional, Dan Keuntungan Bisnis
Langkah pertama adalah memisahkan kebutuhan sebelum bisnis beroperasi dari pengeluaran rutin setelah usaha berjalan. Modal awal dapat mencakup pembelian peralatan, renovasi, perlengkapan, persediaan awal, biaya administrasi, serta kas kerja awal sesuai karakter bisnis.
Rumus sederhana yang dapat digunakan:
Modal awal = investasi aset + persediaan awal + biaya persiapan + kas kerja awal
Sebagai ilustrasi, seseorang menyiapkan Rp12 juta untuk peralatan, Rp5 juta untuk persediaan, Rp2 juta untuk persiapan, dan Rp6 juta sebagai kas kerja. Berdasarkan asumsi tersebut, total kebutuhan modal awal mencapai Rp25 juta. Angka ini hanya contoh perhitungan, bukan standar kebutuhan modal setiap usaha.
Pemilik bisnis juga perlu membedakan uang pemilik dengan penerimaan usaha. Pedoman pencatatan Bank Indonesia memisahkan penerimaan kegiatan usaha, pinjaman, dan penerimaan dana dari pemilik dalam laporan sumber dan penggunaan dana.
Pedoman Pencatatan Keuangan UMK Bank Indonesia
Cara Menghitung Modal Awal,Pisahkan Biaya Tetap dan Biaya Variabel
Setelah menentukan modal awal, pemilik perlu menghitung biaya operasional setiap periode. Pengeluaran tersebut dapat dikelompokkan menjadi biaya tetap dan biaya variabel agar analisis lebih mudah.
Biaya tetap relatif tidak langsung berubah mengikuti jumlah barang yang terjual dalam periode tertentu. Contohnya dapat berupa sewa tempat, langganan perangkat lunak, atau gaji tetap sesuai struktur masing-masing usaha. Sebaliknya, biaya variabel bergerak mengikuti aktivitas produksi atau penjualan, seperti bahan baku, kemasan, dan komisi transaksi.
Bank Indonesia memasukkan barang dagangan atau bahan baku, tenaga kerja, sewa, transportasi, bahan bakar, listrik, air, telepon, aset usaha, dan pengeluaran lain dalam contoh pencatatan pengeluaran kegiatan usaha.
Rumus sederhananya:
Total biaya operasional = biaya tetap + biaya variabel
Misalnya, sebuah bisnis mengeluarkan biaya tetap Rp8 juta dan biaya variabel Rp12 juta selama satu bulan. Total biaya operasional bulan tersebut berarti Rp20 juta. Pemilik sebaiknya menghitung angka berdasarkan transaksi nyata dan menyimpan bukti pengeluaran.
Hitung Pendapatan dan Keuntungan Secara Terpisah
Omzet atau pendapatan penjualan tidak sama dengan keuntungan. Bisnis dapat mencatat penjualan besar tetapi memperoleh laba kecil ketika biaya bahan, tenaga kerja, sewa, pemasaran, dan pengeluaran lainnya juga tinggi.
Untuk perhitungan manajerial sederhana, pemilik dapat memulai dengan rumus:
Keuntungan = total pendapatan − total biaya yang terkait dengan periode tersebut
Sebagai contoh ilustratif, bisnis menghasilkan pendapatan Rp40 juta selama sebulan dan menanggung total biaya Rp30 juta. Berdasarkan asumsi tersebut, keuntungan sebelum memperhitungkan komponen lain yang belum dimasukkan mencapai Rp10 juta.
Pemilik kemudian dapat menghitung margin keuntungan sederhana:
Margin keuntungan = keuntungan ÷ pendapatan × 100%
Dengan pendapatan Rp40 juta dan keuntungan Rp10 juta, margin berdasarkan contoh tersebut mencapai 25 persen. Margin membantu pemilik membandingkan laba terhadap nilai penjualan, tetapi interpretasinya perlu mempertimbangkan jenis dan model bisnis.
Dalam konteks perpajakan, laba komersial dan penghasilan kena pajak tidak selalu identik. Ketentuan pajak menentukan biaya yang dapat menjadi pengurang serta metode penghitungan sesuai status wajib pajak. Karena itu, pelaku usaha perlu membedakan perhitungan keuntungan untuk evaluasi bisnis dengan penghitungan kewajiban pajak.
Informasi Perpajakan untuk Pengusaha dari DJP
Pencatatan Keuangan Mencegah Kesalahan Perhitungan
Kesalahan umum muncul ketika pemilik mencampurkan uang pribadi dengan uang usaha. Kondisi tersebut menyulitkan pemilik untuk mengetahui berapa pendapatan, pengeluaran, utang, modal, dan keuntungan yang sebenarnya.
Bank Indonesia menjelaskan bahwa pencatatan transaksi dan laporan keuangan membantu UMK mengetahui kondisi keuangannya. BI juga mengembangkan SI APIK untuk membantu UMKM mencatat transaksi serta menghasilkan laporan keuangan digital.
SI APIK Bank Indonesia untuk Pencatatan Keuangan UMKM
Pemilik usaha sebaiknya mencatat setiap pemasukan dan pengeluaran berdasarkan bukti transaksi. Pedoman teknis BI juga menjelaskan pencatatan aset tetap dan utang usaha serta menempatkan pemilik sebagai pihak yang bertanggung jawab atas penyusunan dan penyajian laporan keuangan.
Pencatatan yang rapi juga membantu ketika bisnis membutuhkan pembiayaan. OJK melalui POJK Nomor 19 Tahun 2025 mengatur kemudahan akses pembiayaan UMKM serta mendorong lembaga keuangan menyesuaikan skema pembiayaan dengan karakteristik dan siklus usaha.
Gunakan Perhitungan untuk Mengendalikan Bisnis
Pemilik sebaiknya tidak berhenti setelah mengetahui jumlah keuntungan. Data keuangan dapat digunakan untuk mengevaluasi harga jual, efisiensi pengeluaran, kebutuhan kas, persediaan, dan kemampuan bisnis membayar kewajiban.
Bandingkan pendapatan dan biaya secara berkala. Jika penjualan meningkat tetapi laba justru turun, pemilik perlu memeriksa kenaikan biaya bahan, diskon, komisi, biaya pemasaran, retur, atau pengeluaran lain yang menekan margin.
Pemilik juga perlu menyiapkan cadangan kas karena keuntungan akuntansi tidak selalu berarti kas tersedia dalam jumlah sama. Penjualan kredit, pembayaran utang, pembelian aset, dan waktu penerimaan pembayaran dapat membuat posisi kas berbeda dari laba periode berjalan.
Selain itu, perhatikan kewajiban perpajakan sesuai bentuk dan skala usaha. Ketentuan PPh Final UMKM mengalami penyesuaian melalui PP Nomor 20 Tahun 2026. DJP menjelaskan fasilitas 0,5 persen tetap berlaku bagi kelompok wajib pajak tertentu dengan syarat yang ditetapkan, sehingga pelaku usaha perlu memeriksa aturan yang sesuai dengan status usahanya.
Penjelasan DJP tentang PPh Final UMKM 2026
Penutup
Cara Menghitung Modal Awal, Biaya Operasional, Dan Keuntungan Bisnis dimulai dengan memisahkan kebutuhan investasi, pengeluaran rutin, pendapatan, dan laba. Pemilik usaha kemudian perlu mencatat transaksi secara konsisten agar setiap perhitungan menggunakan data nyata. Perhitungan laba membantu mengevaluasi kinerja, sedangkan pemantauan kas membantu menjaga kemampuan bisnis membayar kebutuhan sehari-hari. Selain itu, pemilik perlu memisahkan keuangan pribadi dan usaha agar laporan tetap jelas. Dengan pengelolaan tersebut, bisnis memiliki dasar keuangan yang lebih baik untuk menentukan harga, mengendalikan biaya, merencanakan ekspansi, dan mengambil keputusan.
Baca Juga : Ekonomi Thailand Makin Melambat
FAQ
Apa yang termasuk modal awal bisnis?
Modal awal dapat mencakup aset atau peralatan, persediaan awal, biaya persiapan, dan kas kerja. Komponennya berbeda sesuai jenis serta skala usaha.
Bagaimana cara menghitung biaya operasional?
Jumlahkan seluruh biaya tetap dan biaya variabel pada periode yang sama. Catat setiap pengeluaran berdasarkan transaksi agar hasil perhitungan tidak bergantung pada perkiraan.
Apa perbedaan omzet dan keuntungan?
Omzet menunjukkan nilai pendapatan atau penjualan, sedangkan keuntungan memperhitungkan biaya yang berkaitan dengan kegiatan bisnis. Karena itu, omzet besar tidak otomatis menghasilkan laba besar.
Bagaimana rumus menghitung margin keuntungan?
Rumus sederhananya adalah keuntungan ÷ pendapatan × 100%. Margin menunjukkan seberapa besar keuntungan dibandingkan pendapatan dalam periode yang sama.
Mengapa keuangan bisnis dan pribadi perlu dipisahkan?
Pemisahan membantu pemilik mengetahui kondisi usaha dengan lebih jelas. Bank Indonesia mencatat bahwa pencampuran keuangan pribadi dan usaha dapat membuat UMKM kesulitan memahami performa keuangannya.